
数据选材会计处理,确认口径与摊销方式待明确,正在英超俱乐部财务圈引发讨论。布莱顿和布伦特福德靠数据模型低成本引援,利物浦与曼城也借助分析签下萨拉赫和哈兰德,可相关支出到底算当期费用还是无形资产,没有统一答案。审计师、监管者和教练都盯着这笔账,因为这关乎财报、转会预算与联赛竞争公平。
英超多家俱乐部设立数据选材部门,购买球探数据库、比赛视频与球员追踪服务,聘请分析师和模型工程师。布莱顿在托尼·布鲁姆支持下建立独特模型,布伦特福德用数据在英冠和英超寻找低价球员。这些支出逐年上升,却分散在多个会计科目里,有的记入无形资产,有的直接进管理费用,还有的藏在青训与球探成本中。
数据供应商通常按年收取订阅费,定制模型按项目结算,视频追踪按场馆和赛事数量计价。俱乐部财务部门收到发票后,先判断服务是否形成可辨认资产。布莱顿把核心模型视作长期工具,布伦特福德更倾向费用化,利物浦则将部分分析系统并入球探网络成本,这种差异使同行财报可比性下降。
数据选材支出与球员未来表现之间隔着漫长链条,模型给出候选名单,球探现场考察,教练决定战术适配,转会谈判才决定价格。会计上要确认无形资产,需要可辨认、可控制且能带来未来经济利益。数据模型往往三者都难证明,因此确认口径长期模糊,布莱顿的模型再成功,也很难在报表中单独标价。
球员注册权在会计上通常被确认为无形资产,转会费、经纪人佣金和签字费计入成本,再按合同年限直线摊销。利物浦为萨拉赫支付的转会费,曼城为哈兰德付出的薪酬与佣金,都按规则进入报表。数据选材支出是否应并入同一科目,却缺少明确依据,若并入,摊销年限又如何确定?
利物浦签下萨拉赫前,分析团队评估其跑位与射门效率,克洛普的战术需求也被纳入模型。曼城引进哈兰德时,瓜迪奥拉团队同样参考数据报告。可财报只记录转会费与合同,数据选材的贡献不会单独列示,投资者无法判断这笔分析支出是否值得,这种信息缺口让市场难以评估俱乐部的选材能力。
球员合同摊销多用直线法,但数据选材系统受益期更难判断。模型可能三五年内有效,也可能因算法迭代一年就过时。若采用加速摊销,前期利润承压;若年限过长,又可能掩盖技术贬值。布莱顿和布伦特福德都面临这种选择,审计师要求提供可靠依据,不同选择会让两家俱乐部利润出现明显差异。
会计选择直接影响利润表。费用化会让当期成本立刻上升,压缩英超盈利与可持续规则下的空间;资本化则把成本分摊到未来,短期利润更好看。埃弗顿和诺丁汉森林曾因财务违规被扣分,俱乐部自然更在意数据选材支出如何入账,也担心欧足联财政公平审查,摊销方式一变,合规红线可能随之移动。
切尔西在清湖资本入主后大量签下年轻球员,用长合同降低每年摊销;曼联也为安东尼、霍伊伦等付出高额转会费。数据选材支出若再被资本化,可能进一步拉长成本分摊。监管者担心俱乐部借会计口径软化财务压力,审计师则要求说明数据系统与球员增值之间的直接联系。
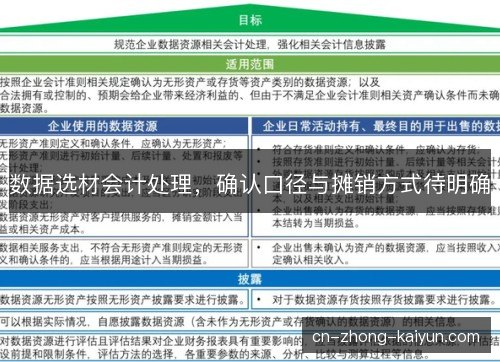
现行准则对数据服务、订阅费、定制模型和球探薪酬没有专门条款。订阅费通常费用化,定制系统可能确认为无形资产,内部研发支出则要区分研究阶段与开发阶段。球探薪酬多计入当期费用,但若球探同时维护数据库,边界就变得模糊。阿森纳、托特纳姆热刺和纽卡斯尔联都在探索各自口径。
英超与欧冠的财务规则要求俱乐部披露无形资产构成和摊销政策。欧足联财政公平审查会关注转会费分摊是否合理,也会追问数据选材系统为何被列为长期资产。莱斯特城、利兹联和南安普顿降级后,收入骤减,原先资本化的数据支出若摊销未完,就会变成沉重包袱。
审计师面对数据选材最难的是估值。模型准确率、球员增值、球队战绩之间并非线性关系,历史数据也无法保证未来表现。布莱顿的成功能否复制到切尔西,布伦特福德的方法能否移植到曼联,都没有确定答案。缺少活跃市场报价,数据资产减值测试也容易变成主观判断。
多家会计师事务所开始发布足球行业数据资产指引,英超、德甲和西甲俱乐部参与讨论。布莱顿与布伦特福德的案例被反复研究,利物浦、曼城和拜仁慕尼黑也在评估数据系统入账方式。国际会计准则理事会尚未给出专门解释,行业只能先靠案例和审计判断形成惯例。
较可能的中庸路径是,日常订阅、外部报告和球探薪酬继续费用化,只有自研且可单独使用的核心系统才资本化,并按三到五年摊销。若模型与球员合同强绑定,也可考虑并入注册权成本,随合同年限摊销。皇家马德里、巴塞罗那和尤文图斯若跟进,口径才可能趋同,这条路径能兼顾谨慎与信息相关。
统一确认口径与摊销方式,能让投资者比较各俱乐部的真实成本,也能防止通过拉长摊销年限粉饰利润。对布莱顿、布伦特福德这类依赖数据选材的俱乐部,透明披露反而能证明其管理优势。对切尔西、曼联和纽卡斯尔联而言,规则收紧会限制会计腾挪,促使引援更看重实际回报。
未来几年,数据选材会计处理很可能从个案判断走向行业指引。国际会计准则理事会、各国审计机构和英超联盟需要共同回答,数据支出何时形成资产,摊销年限又该由谁证明。网站萨拉赫、哈兰德式的成功仍会吸引俱乐部投入,但只有确认口径与摊销方式落地,数据选材才能在财报中留下清晰可信的痕迹。
Copyright © 网站.